
ドル円を動かすのは金利差だけではない――レバレッジファンドの円先物ポジションを調べてみた
この記事を読むのに必要な時間は約 7 分です。
以前、ドル円相場と日米金利差の関係について記事を書きました。2022年の記事では、2001年以降のドル円はマネタリーベース比よりも日米金利差の影響を強く受けてきたのではないかと考察しました。
しかし、2026年2月に改めてデータを確認すると、長期では金利差との相関が残っている一方、直近では「ドル円=金利差」という関係がかなり不安定になっていました。
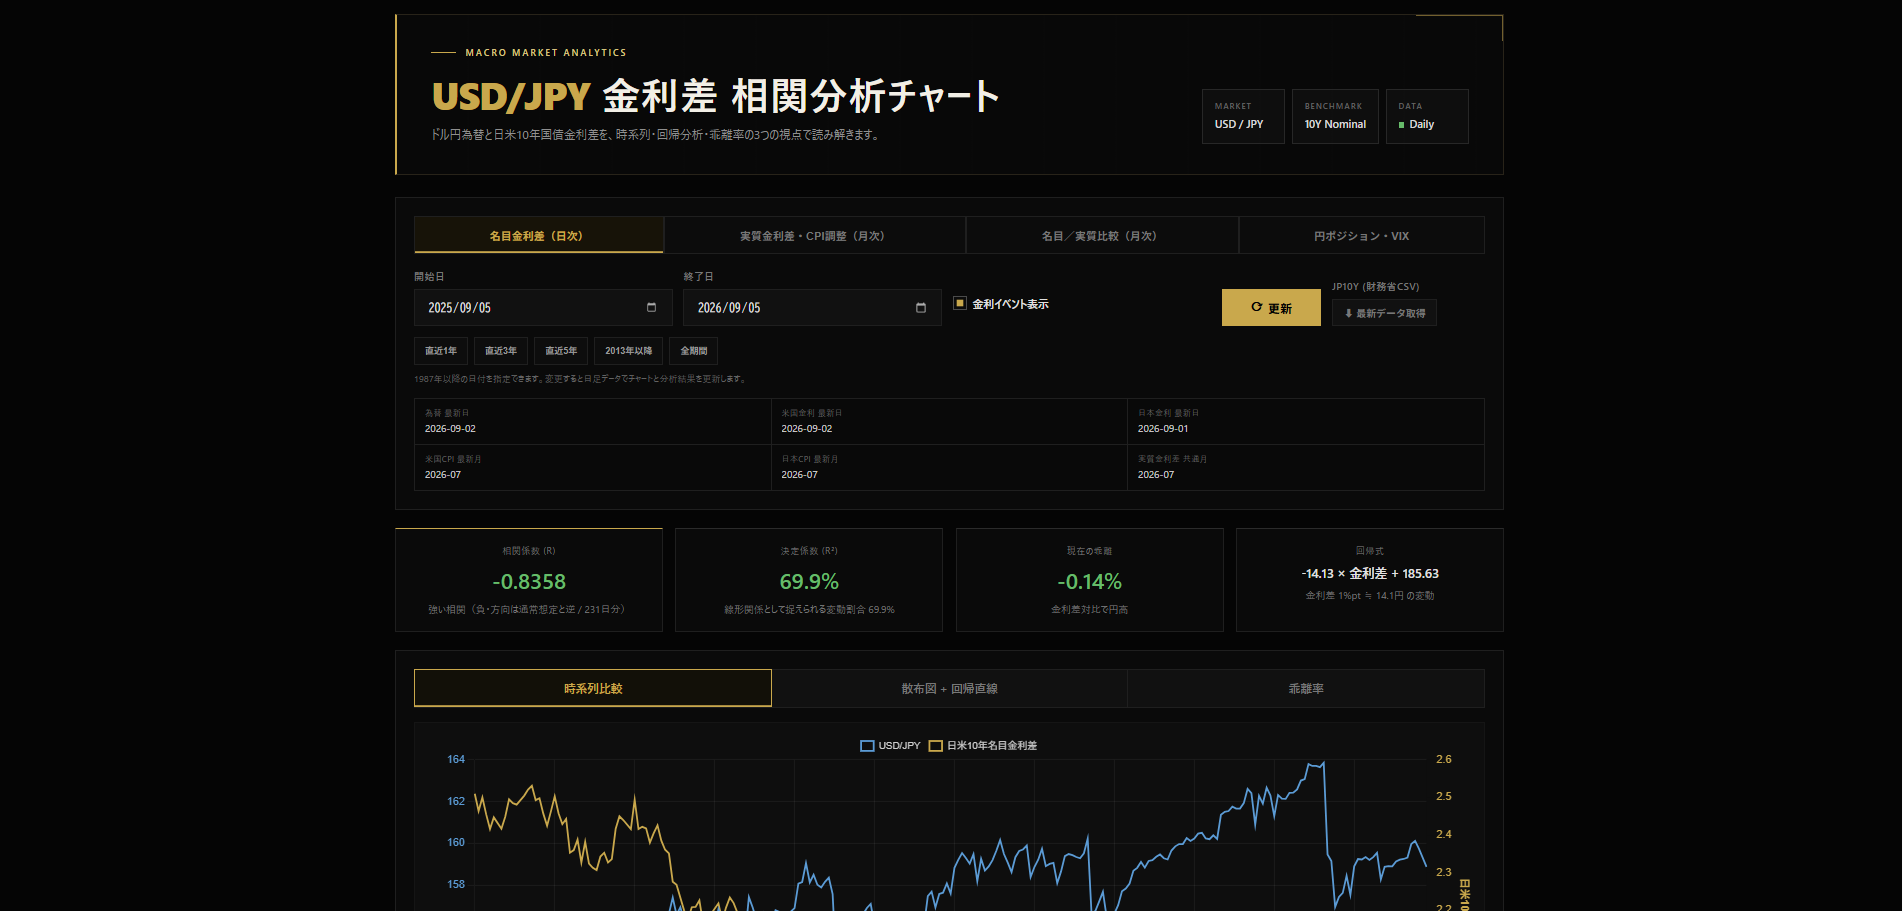
そこで今回、ドル円・金利差 相関分析チャートに、CFTCの円先物ポジションとVIXを確認できる機能を追加しました。その結果、足元のドル円は、日米金利差の変化よりもレバレッジファンドの円先物ポジションの変化と強く連動していることが分かりました。
レバレッジファンドの円先物ポジションとは
今回利用したのは、米商品先物取引委員会(CFTC)が公表している「Traders in Financial Futures(TFF)」の日本円先物データです。
CFTCは、金融先物市場の参加者を資産運用会社、レバレッジファンド、ディーラーなどに分類し、毎週火曜日時点の建玉を原則として金曜日に公表しています。今回のアプリでは、そのうちレバレッジファンド分類について次の比率を計算しています。
円ネットショート比率=(円ショート枚数-円ロング枚数)÷全建玉×100
数値がプラス方向へ動くほどレバレッジファンドの円売りが増え、マイナス方向へ動くほど円売りの解消、または円買いが増えていることを意味します。
相関は水準同士ではなく、「ネットショート比率の前週差」と「ドル円の週間騰落率」で計算しました。二つの右肩上がりのグラフを比べるのではなく、実際のポジション変化と為替変化を比較するためです。
直近3~6か月では強い相関
2026年9月5日時点の保存データで計算すると、次の結果になりました。比較条件をそろえるため、金利差についてもCFTCと同じ火曜日基準の週次変化に変換して補足計算しています。
| 分析期間 | 円先物ポジション変化との相関 | 金利差変化との相関 | 観測数 |
|---|---|---|---|
| 直近3か月 | +0.794 | +0.251 | 11週 |
| 直近6か月 | +0.694 | +0.157 | 24週 |
| 直近1年 | +0.463 | +0.143 | 50週 |
特に直近3か月の相関係数は約0.79、6か月でも約0.69となっています。一方、同じ週次条件にそろえた日米10年金利差の変化との相関は、直近6か月で約0.16にとどまりました。
つまり足元では、金利差が拡大したか縮小したかよりも、レバレッジファンドが実際に円売りポジションを増やしたか、あるいは巻き戻したかのほうが、ドル円の方向と強く一致しています。
なお、直近3か月は11週しかないため、0.79という数値を恒久的な関係と考えることはできません。それでも、6か月、1年と期間を広げても正の相関が残っている点は興味深い結果です。
金利差が無関係になったわけではない
この結果は、金利差がドル円に影響しなくなったという意味ではありません。むしろ、次のような経路で考えると分かりやすくなります。
日米金利差 → 円を調達して高金利通貨・資産へ投資する動機 → レバレッジファンドの円売りポジション → ドル円の上昇・下落
具体的な数字で見るキャリートレードの損益
仕組みを具体的に確認してみましょう。為替ヘッジをしない単純なケースとして、ドル円が1ドル=150円、日本円の調達金利が1%、米国資産の利回りが5%だとします。
- 1億5,000万円を金利1%で借りる
- 円を売って100万ドルを取得する
- 100万ドルを利回り5%の米国資産で運用する
- 1年後、運用資産は105万ドルになる
為替が150円のままの場合
105万ドル × 150円 = 1億5,750万円
円の返済額は1億5,150万円なので、概算利益は600万円です。これは主として4%の金利差から得られる収益です。
円安になり、1ドル=160円の場合
105万ドル × 160円 = 1億6,800万円
返済額との差は1,650万円に広がります。金利差に加えて、円安による為替差益も得られます。
円高になり、1ドル=140円の場合
105万ドル × 140円 = 1億4,700万円
円換算額は返済額の1億5,150万円を下回り、概算で450万円の損失になります。4%の金利差があっても、それを上回る円高が進めば損失が生じます。
借り入れた円を基準にした収益率は、次のように表せます。
円ベースの概算収益率
=(1+米国資産利回り)×(決済時のドル円 ÷ 開始時のドル円)-(1+円調達金利)
≒ 金利差+ドル円の騰落率
この試算では、4%の金利差から得られる600万円よりも、ドル円が10円動いたときの為替差損益の影響のほうが大きくなります。金利差は円売りを始める動機になりますが、最終的な損益は為替の方向に大きく左右されます。
※上記はキャリートレードの仕組みを示すための単純化した試算です。実際の損益は、借入金利、運用利回り、為替変動、為替ヘッジ費用、取引手数料、税金などによって変化します。
金利差はキャリー取引を生む「環境」であり、円先物ポジションは、その環境の中で投資家が実際にどれだけ動いたかを表す指標です。
円ショートが積み上がれば円売り・ドル買いが増えやすくなります。反対に、相場の不安定化や金融政策の変化によってポジションが巻き戻されると、円の買い戻しによって短期間で円高が進む可能性があります。
国際決済銀行(BIS)も、資金調達通貨のショートポジションが積み上がっている局面では、キャリー取引の巻き戻しが金融政策に対する為替の反応を増幅し得ると指摘しています。
2018年:金利差と逆行した局面で、ポジションが値動きを増幅
この関係は直近だけのものではありません。2017年から2018年までの3系列を標準化して重ねると、2018年初めには日米10年名目金利差が拡大方向へ動いた一方、ドル円は1月の114円前後から3月には105円台まで下落しました。「金利差が広がればドル高・円安」という単純な関係から、大きく外れた局面です。
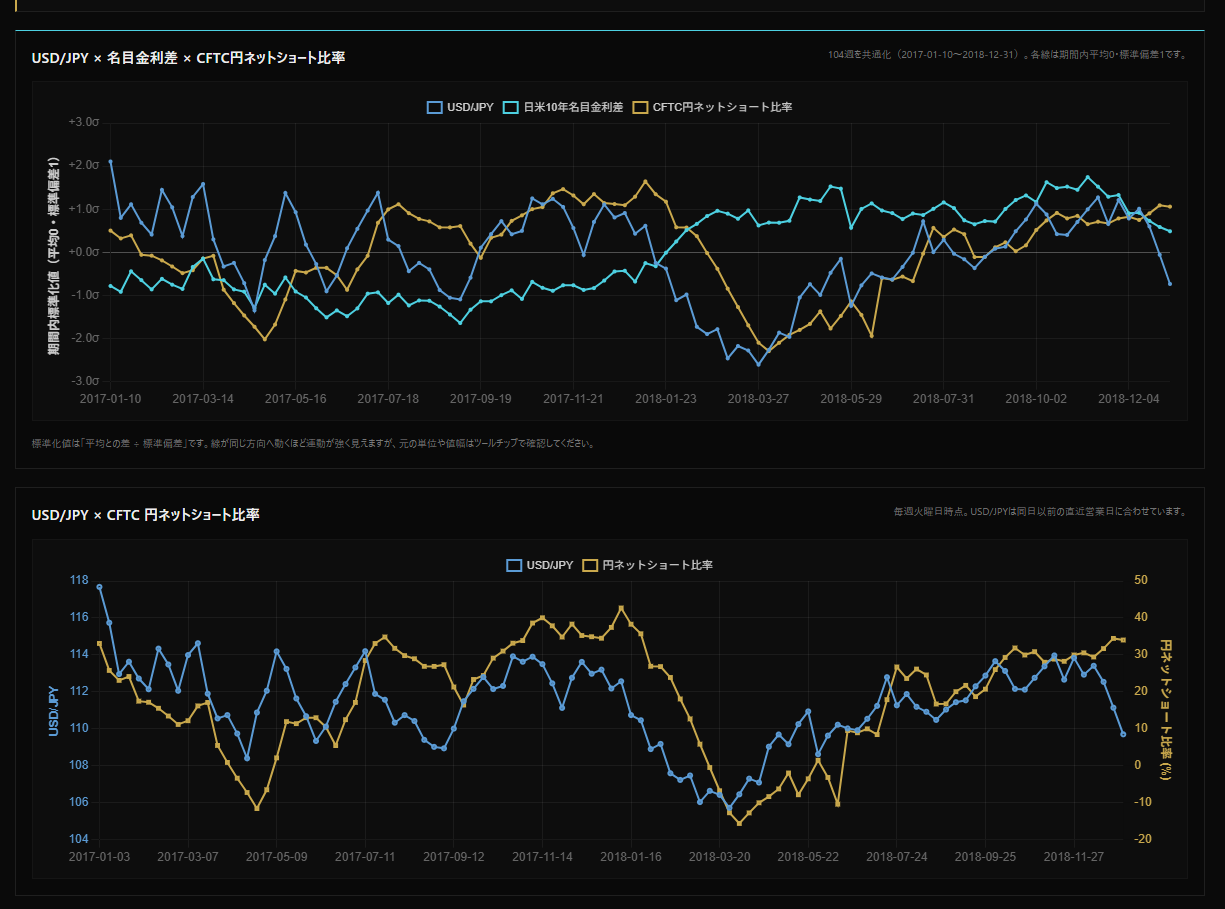
このとき、レバレッジファンドの円ネットショート比率も、ドル円の下落を追うように約40%からマイナス圏まで急低下しています。ドル円の下落が先に始まっているため、円先物ポジションだけを最初の原因とみなすことはできません。しかし、いったん円ショートの解消が加速すれば、それ自体が円の買い戻しを生み、すでに始まっていた円高の進行をさらに強めた可能性があります。
反対に、2018年春以降にドル円が反発すると、円ネットショート比率も遅れて上昇へ転じました。相場の方向を確認してからレバレッジファンドが同じ方向へポジションを積み上げ、その売買がトレンドを増幅・持続させるというフィードバックが読み取れます。
金利差が相場の土台をつくり、別の要因で始まった値動きをレバレッジファンドのポジション変化が後追いで加速させる。
このチャートは因果関係そのものを証明するものではありませんが、少なくとも2018年のドル円を金利差だけで説明するのは難しく、円先物ポジションを相場の「増幅器」として見る必要があることを示す例だと考えられます。
最新のポジション
2026年8月25日時点では、レバレッジファンドの円ネットショート比率は約20.05%、ネットショートは7万7,042枚でした。
前週からは約2.20ポイント上昇しており、再び円売りポジションが増えている状態です。ただし、CFTCの数字は火曜日時点の建玉を後日公表する週次統計です。リアルタイムの売買状況を示すものではありません。
この分析の注意点
CFTCの円先物は、世界の為替取引すべてを表しているわけではありません。銀行間取引、FXスワップ、フォワード、オプションなどは含まれず、あくまで取引所で報告された先物ポジションです。
また、為替が動いた結果としてファンドがポジションを増減させた可能性もあります。同時期に動いているからといって、ポジションが一方的に為替を動かしたとまでは断定できません。
したがって今回の結果は、「レバレッジファンドがドル円を決めている」というより、次のように理解するのが適切でしょう。
今回比較した指標の中では、直近のドル円は金利差の変化よりもレバレッジファンドの円先物ポジションの変化と強く連動している。
結論
長期的なドル円の方向を考えるうえで、日米金利差は引き続き重要です。しかし、短期的な値動きを見る場合は、金利差だけでなく、その金利差を利用して市場参加者がどの程度円売りポジションを積み上げているかを見る必要があります。
金利差が相場の土台だとすれば、ポジションは実際に相場を動かす力の強さを示すものです。「ドル円=日米金利差」という単純な見方から一歩進み、今後は円先物ポジションやVIXも合わせて確認していきたいと思います。
データ・参考資料
この記事を読んで、どう感じましたか?
2つまで選択できます
集計を読み込んでいます
読者の反応
集計を読み込めませんでした。